
2026年1-8月咖啡厅户外投放17.12亿,同比增长41%
2026-11-07
2026年1-8月,咖啡厅行业户外投放刊例花费达17.12亿元,同比增长41%,增速较上年同期进一步走高,创下历年新高。咖啡消费集中在通勤、上班、逛街途中,户外媒介的触达场景和咖啡消费场景高度重合,咖啡品牌正在户外高速扩张。
品牌数量减少,单品牌贡献值大幅抬升
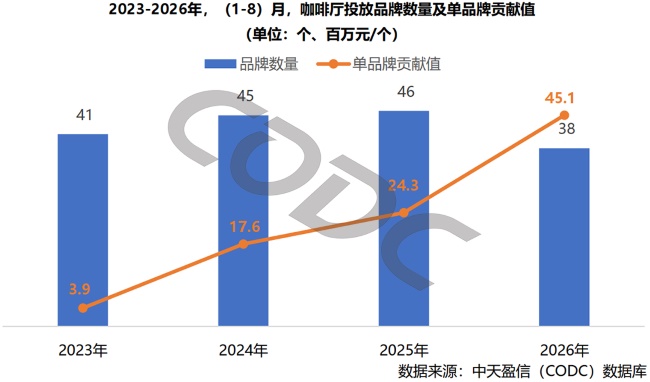
2026年1-8月,在户外媒体有投放记录的咖啡品牌仅38个,较上年同期减少8个,创近年新低。与品牌数量收缩形成反差的是单品牌投放贡献大幅提升,单品牌平均刊例贡献值达45.1百万元/个,较上年同期的24.3百万元/个增长近86%。咖啡厅户外投放正从多品牌分散试水转向头部集中重仓,中小品牌退出户外,瑞幸、幸运咖等头部品牌包揽绝大部分预算,带来品牌数量下滑、单品牌均值暴涨。
投放重心向二级市场转移
从城市层级看,投放重心发生明显迁移。2026年1-8月,一级市场投放占比由2023年同期的62%回落至34%,二级市场占比大幅攀升至43%,成为行业户外投放第一大市场;三级市场占比收缩至22%。一级核心城市户外媒体资源趋于饱和、点位成本走高,增量空间受限;二级市场成为本次投放增长的核心承接市场。
楼宇液晶和电子屏为主力媒体
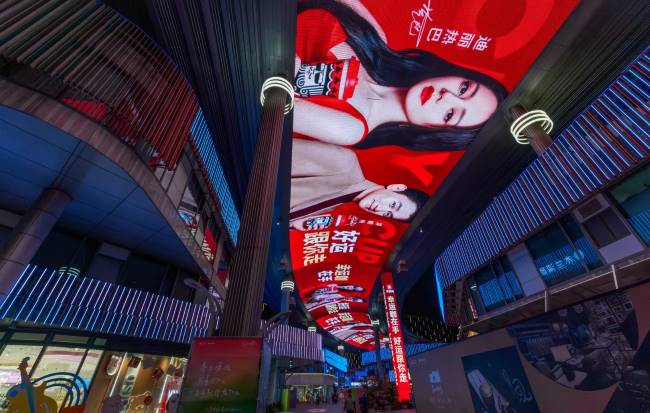
媒体类型上,咖啡厅行业以楼宇液晶和电子屏投放为主。2026年1-8月,瑞幸将83%以上的预算投放至楼宇液晶,拉动楼宇液晶媒体投放占比超65%,较上年同期微增4%。电子屏媒体以超30%的份额占据第二位。地铁、候车亭媒体份额分别从2023年同期的9%、4%缩减至1%及0.4%。楼宇液晶、电子屏等视频媒体对产品调性的精准传达和对办公室人群的高密度覆盖,吸引了咖啡厅行业绝大多数预算。
国内品牌占比83%,瑞幸投放超12亿
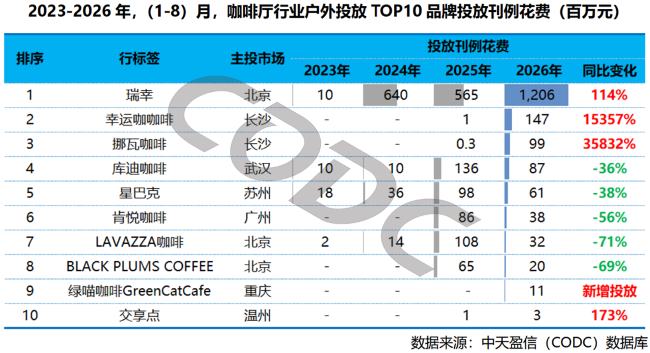
国内品牌投放占比达83%,较上年同期增长14%;国际品牌占比11%,港澳台品牌从上年同期的18%缩减至不足6%。行业马太效应加剧,预算集中到少数头部本土咖啡品牌。TOP10品牌中,瑞幸以超12亿元的投放刊例花费占据绝对主力地位,门店基数领先,叠加高频IP联名、新品上市,需要户外广告做城市级引爆。其余品牌中,除幸运咖超亿元,其余投放规模有限。TOP10品牌中九成加大投放力度,头部品牌瑞幸、幸运咖、挪瓦大幅追加,腰部品牌投放力度则有不同程度减少。
随着国内咖啡消费客群持续扩容、消费场景不断延伸,咖啡赛道的增长逻辑正在转变。在现制门店增长逐步见顶的背景下,咖啡品牌已有将主战场延伸至零售货架的苗头,发力瓶装即饮咖啡挖掘增量市场。户外媒体作为核心宣发载体,也将迎来新一轮需求释放。
(以上数据源自CODC户外广告研究,如涉侵权请联系删除)
下一个:无
上一个: 2026年1-8月奶制品户外投放85.5亿,同比增长40%
 相关新闻