
2026上半年商圈电子屏投放195亿创新高,品牌数量达5050个
2026-09-20
随着城市商业建设推进,商圈电子大屏日益普及,凭借强视觉冲击和高线下曝光持续受到品牌关注。2026年上半年,电子屏媒体在户外全媒体中的投放占比为14.9%,较上年同期基本持平。在户外视频媒体赛道内,电子屏投放规模仅次于楼宇液晶,占比21.6%,处于正常周期性波动区间。
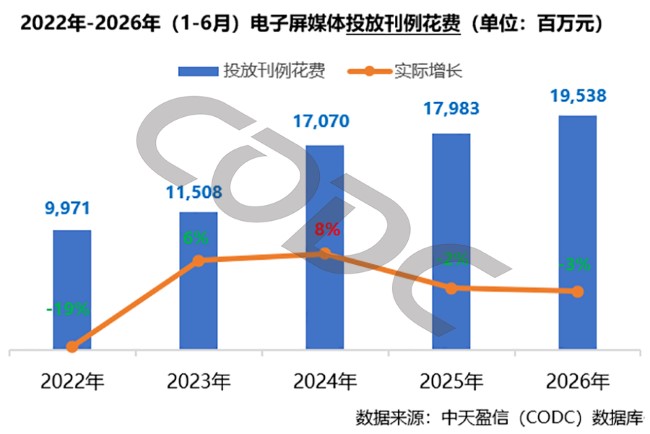
投放规模创历史新高,但实际需求承压
2026年上半年,电子屏媒体投放刊例花费达195.38亿元,为历年表现最好。但受CODC收集范围扩大影响,刨除范围变化后实际减少3%,与上年同期实际减少2%相比,降幅有所扩大。投放规模持续走高的背后,增量大多来自范围调整,媒体实际投放需求仍在承压。
品牌数量持续增长,客户基本盘稳健
2026年上半年,电子屏媒体投放品牌数量达5050个,在2025年同期增长170个的基础上再度增加737个,增幅逐年扩大。单品牌贡献值由上年同期的420万元回落至390万元,但相较2022年和2023年仍高出60万元。新增主体以中小品牌试投居多,带动单品牌平均投放水平短期回调,但客户基本盘保持稳健。
全层级广告主同步增长,中小客户贡献最大增量
头部、腰部、尾部投放力量均有所扩大。大、中、小、微全层级广告主数量同步增长,中小客户贡献最大增量,千万级大客户持续扩容。但新增品牌多以小预算试水为主,并未显著推高整体投放规模,市场投放碎片化特征明显。

娱乐休闲、服务业、服饰为投放前三
电子屏媒体投放格局长期稳定,娱乐休闲、服务业、服饰为核心支柱。2026年上半年,TOP10行业合计占比81%,其中前三甲合计占比44%,较上年同期增长3%,行业集中度进一步提升。服务业、服饰、交通、化妆品、软件等行业份额不同程度增长,其中服饰、交通增长4%。酒类因头部品牌大幅缩减投放,行业份额大跌近5%,退出主力队伍。
国内品牌主导,政府机构投放上涨
国内品牌占据市场主导地位,投放份额达68%;国际品牌占比18%。两者较上年同期均小幅回落0.3个百分点。政府机构类投放实现明显提升,占比同比上涨0.9个百分点,各地文旅宣传推广活动持续加码是主要驱动因素。
头部品牌投放忠诚度突出
TOP10品牌中,泰兰尼斯以较大投放花费领先第二名,拿下首位。榜单内全部为存量续投客户,除阿迪达斯、华为减少投放外,其余品牌均选择加大电子屏媒体投放力度。上榜品牌中,交通汽车、服饰、酒类行业相关品牌占2席,其余分散在网站、服务业、化妆品等行业。
2026年上半年电子屏媒体市场呈现出客户数量持续扩容、但实际投放需求承压的分化格局。下半年伴随电商大促、节庆消费、文旅活动等营销节点集中释放,品牌线下投放意愿有望进一步激活。(查看商圈大屏广告详细信息>>)

(以上数据源自CODC户外广告研究,如涉侵权请客服联系删除)
下一个:无
上一个: 2026上半年机场媒体广告投放51.37亿,国内品牌占比攀升至78%
 相关新闻