
2026年企业形象户外投放突破百亿,同比增长14%
2026-10-05
随着互联网公域流量见顶,线上营销获客成本持续上涨,品牌竞争重心从短期销量转向长期品牌价值建设。具备高曝光度和场景触达优势的户外广告,正成为企业塑造品牌形象、传递品牌理念的重要载体。
投放突破百亿,创同期最佳
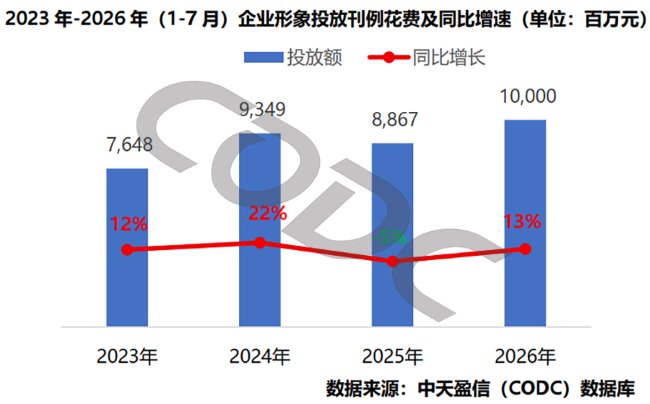
2026年1-7月,各品牌在企业形象上的户外投放刊例花费达100亿元,同比增长14%,一改2025年同期下滑态势,实现由降转增,创下同期历史最佳投放水平。户外广告覆盖面广、曝光稳定,适合传递企业责任、品牌愿景这类偏形象向的内容,品牌投放意愿明显回升。
品牌数量增长,单品牌贡献值回落
2026年1-7月,企业形象投放品牌数量达1551个,同比增加202个,增幅较2024年同期进一步扩大。单品牌贡献值由6.6百万元/个下滑至6.4百万元/个,与2023年同期最高峰相比回落7个百分点。品牌认知普及、入局门槛降低推动投放品牌数量走高,市场分流加剧、投放策略精细化则带来单品牌贡献值回落,行业正从粗放增长迈向成熟理性的发展阶段。
楼宇液晶份额持续扩大
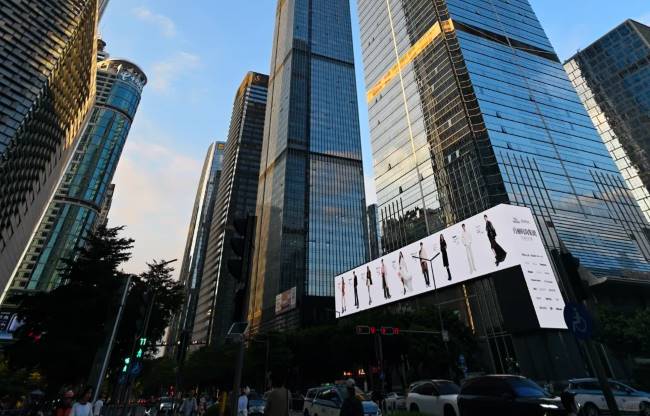
企业形象媒体投放以楼宇液晶、电子屏及地铁媒体为主。2026年1-7月,楼宇液晶投放占比达43%,份额同比增长14%。电子屏占比18%,同比微有下滑;地铁媒体占比16%,较上年同期下滑4%。高铁视频、机场、火车站、单一媒体等依次居于后位,其余媒体投放份额不超1%。
投放重心向二三级市场下沉
2026年1-7月,企业形象在一线市场投放占比40%,同比下滑7%;二级市场占比36%,同比上涨4%;三级市场占比24%,同比上涨3%。一线市场投放品牌数量从2023年的390个增长至536个,品牌投放热度攀升显著。二三级市场也呈现品牌数量及投放占比双双看涨的趋势。整体来看,投放重心正由一线逐渐向二、三级市场下沉。
国内品牌与国际品牌成主投力量
2026年1-7月,国内品牌投放占比65%,较上年同期缩小19%,主要因南极人、圣象、海龟爸爸、君乐宝、万和等国内头部品牌减少投放或不投。与此同时,国际品牌头部品牌伊夫圣罗兰、COACH、科颜氏、SK-II表现活跃,推动国际品牌投放占比由13%上涨至20%。港澳台品牌受舒克宝贝大手笔投放拉动,占比大幅提升至10%。
TOP10品牌投放热情不减
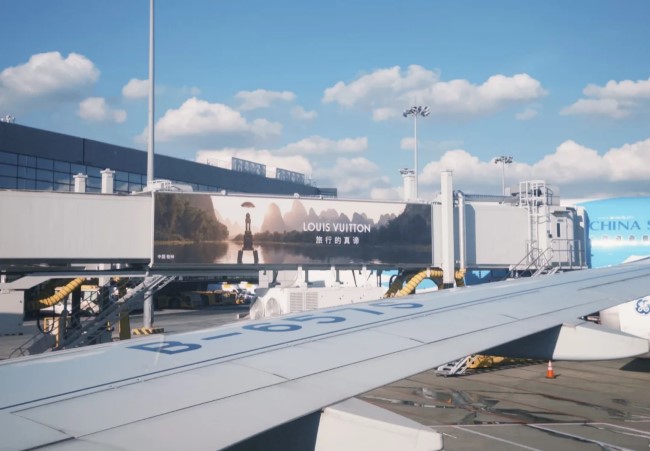
TOP10品牌中,化妆品占4席,饮料占3席,服饰及个人用品相关品牌各占2席。伊夫圣罗兰、COACH涉及多个产品线,圣象成为唯一打入前十的非生活快消时尚类品牌。从投放持续性看,新增投放品牌占4席,其余续投品牌中,除圣象投放刊例花费同比稍有下滑外,其余品牌在企业形象端投放力度持续加大。多数头部品牌保持续投、预算持续加码,印证了户外形象广告的价值。 (查看更多广告案例信息>>)
在流量红利消退的背景下,户外媒体凭借线下场景的独特吸引力,正成为品牌打造长期形象资产的重要选择。未来市场竞争将更加差异化、多元化,精细化投放预计会成为品牌开展企业形象户外传播的主流方向。
(以上数据源自CODC户外广告研究,如涉侵权请联系删除)
下一个:无
上一个: 2026上半年候车亭广告投放27.76亿,品牌数量创新高
 相关新闻