
2026上半年候车亭广告投放27.76亿,品牌数量创新高
2026-09-27
随着城市公共交通网络持续延伸,公交候车亭已成为户外广告中稳定的优质载体。它布局灵活、曝光频次高,覆盖早晚高峰通勤流及日常零散出行人群。2026年上半年,候车亭广告交出了一份亮眼的成绩单,本文依据CODC户外广告监测数据,梳理近五年同期的媒体份额、投放花费及市场变化。
一、占比升至近五年高点
2026年上半年,候车亭广告在户外交通类媒体中的投放占比升至7.3%,较上年同期提高0.8个百分点,达到近五年上半年最高水平。该占比2022年为6.4%,2023年回落至6.0%,此后连续三年上升。候车亭媒体逆势走强,既源于其覆盖社区、商圈与交通主干道的点位网络在通勤等候场景中形成的高频稳定曝光,也得益于品牌主对线下本地化传播的重视和多行业预算的持续加码。
二、投放花费连续三年回升
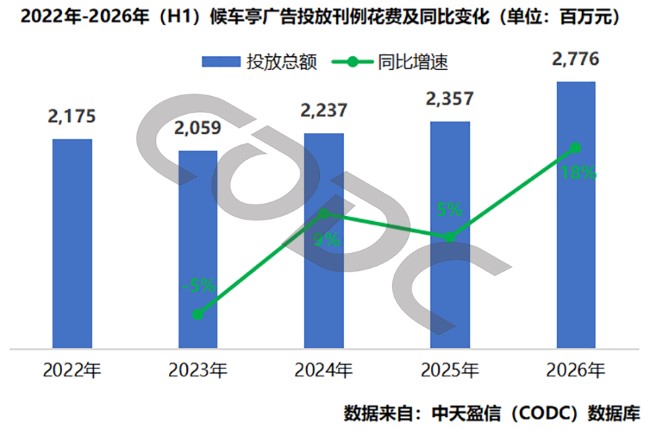
2026年上半年,候车亭媒体投放刊例花费达27.76亿元,创近五年上半年投放规模新高,同比增速提升至18%。从历年数据看,候车亭媒体呈现倒V型走势:2023年上半年回落至20.5亿元,随后三年连续增长,2026年上半年攀升至27.76亿元,相较2025年5%的增速,增长动能明显增强。
三、品牌数量创近五年新高
2026年上半年共有2394个品牌投放候车亭媒体,同比增加393个,增长19.6%,品牌数量创近五年上半年新高。在品牌数量快速增长的背景下,单品牌贡献值整体平稳,为116万元,对比上年同期118万元仅有小幅回落。近五年该指标始终在108-122万元区间内波动,实现了量质齐稳。
四、一级市场成为主要增量
候车亭投放重心明显向一级核心城市转移。一级市场投放占比曾在2023年回落至28%,此后三年逐年回升,2026年上半年升至38%。二、三级市场投放花费虽继续增长,但增速不及一级市场,占比分别回落至30%左右。一级市场庞大的线下客流与较强的消费力人群,推动广告投放进一步向核心城市集聚。
五、服务业居首,软件行业跃升
2026年上半年,候车亭媒体前十投放行业合计占比达90.7%,头部行业主导作用增强。服务业、软件、网站成为三大核心投放赛道,三者合计占比达61%。服务业占比位居首位;软件行业实现爆发式增长,占比从6%大幅提升至20%,排名跃居第二;网站行业保持稳定,位列第三。软件行业是本期最大增量来源,美团、BOSS直聘、蚂蚁阿福、闲鱼等品牌持续加大投放力度。除三大头部行业外,食品、房地产投放同比均有提升,房地产回暖表现较为突出。
六、头部品牌集中度显著提升
2026年上半年,候车亭媒体前十品牌合计投放占比达38.0%,较上年同期提升8.7%。美团是本期增量最突出的品牌,京东商城继续在高投放花费下持续增投。除伊利、天猫网投放花费下滑外,其余品牌均选择增加候车亭媒体投放,蚂蚁阿福首次投放便跻身TOP10。
候车亭连接城市道路与居民的日常行动路径,品牌可以借助这一媒体在通勤和消费场景中反复触达具体人群。下半年电商大促、节庆消费和本地生活营销将带来新的传播节点,对需要覆盖重点城市、深入具体商圈和社区的品牌而言,候车亭仍是一项可持续投放的线下媒体选择。
(以上数据源自CODC户外广告研究,如涉侵权请联系删除)
下一个:无
上一个: 2026上半年商圈电子屏投放195亿创新高,品牌数量达5050个
 相关新闻