
2026年前三季度智能穿戴户外投放20.67亿,同比增长76%
2026-11-21
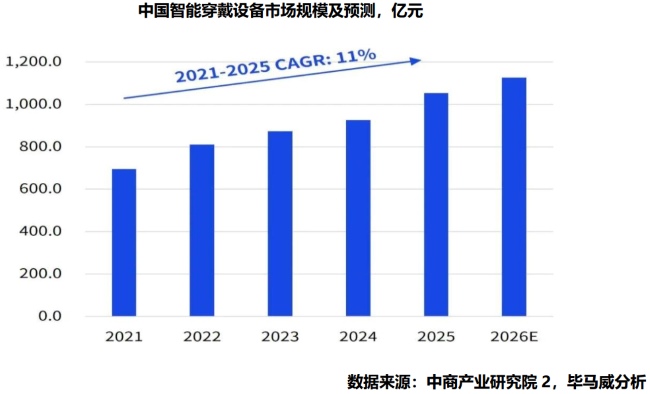
2026年前三季度,智能穿戴行业户外投放刊例花费达20.67亿元,同比增长76%,迎来爆发式增长。2022年同期投放规模为6.67亿元,到2026年增至3.1倍,年均复合增长率33%。行业新品迭代加快,户外媒体的营销价值被越来越多智能穿戴品牌认可。
品牌数量翻倍,单品牌贡献值回落
2026年前三季度投放品牌达16个,较上年同期的8个实现翻倍,为近五年峰值。单品牌贡献值整体处于较高区间,除2024年外其余年份均突破1亿元。2026年新增品牌涌入,摊薄了单品牌平均投放体量,单品牌贡献值回落至1.29亿元。行业投放格局由少数头部品牌主导,逐步转向更多品牌共同参与。
楼宇液晶占比96.6%,媒体选择高度集中
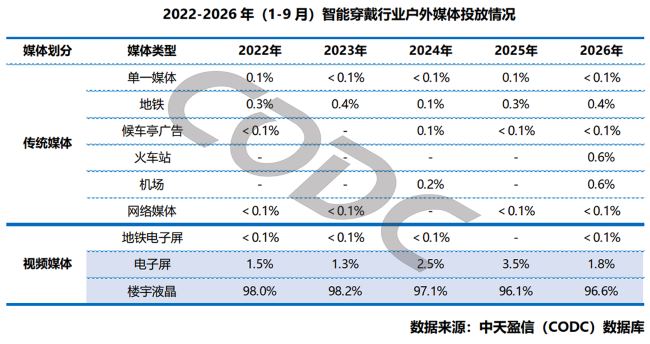
媒体选择呈现高度聚焦特征,2026年前三季度楼宇液晶投放占比96.6%,历年来均占据96%以上的绝对份额。电子屏作为补充媒体,投放占比仅1.8%。地铁、机场、火车站及网络媒体等其他户外渠道占比一直处于低位,未能成为行业投放的主流选择。
二级市场主导,杭州领跑全国
二级市场始终是智能穿戴户外投放的主力,2023年占比一度超过五成,2026年以41%的份额稳居第一,较上年同期下降3个百分点。三级市场占比降至27%,较上年下降6个百分点。一级市场投放占比增长8个百分点至31%,创五年来最好成绩,主要受小天才、乐奇等头部品牌加大投放和安顿等新增品牌入局拉动。
城市方面,2026年前三季度共有8个市场投放刊例花费超1亿元,分别是杭州、北京、上海、广州、深圳、成都、重庆和天津。杭州以2.12亿元登顶,超越北上广深四城,同比增长翻倍,是亿元规模市场中增速最快的。
TOP5品牌:“一老一小”为底座,智能眼镜爆发
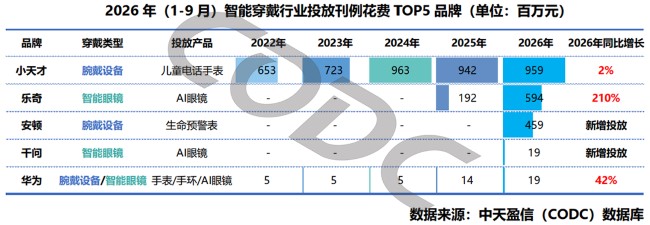
TOP5品牌呈现明显的梯队差异与品类分化。“小天才”长期稳居投放首位,主打儿童电话手表,投放规模9.59亿元,同比小幅增长,是行业投放的基本盘。“安顿”作为新增品牌,切中银发人群及子女的健康监测需求,投放体量4.59亿元。智能眼镜赛道全面爆发,“乐奇”投放规模从上年1.92亿元增至5.94亿元,跃居行业第二;“千问”等新锐品牌也以智能眼镜入局。“华为”凭借腕戴设备加智能眼镜的多品类矩阵,覆盖全年龄段泛大众客群,实现42%的稳健增长。
智能穿戴行业品牌竞争已从单一腕上设备,升级为“人群细分”与“前沿科技”的双轮驱动。品牌通过更精准的客群定位与更多元的品类布局,拓宽行业增长边界,户外投放仍有增长空间。
(以上数据源自CODC户外广告研究,如涉侵权请联系删除)
下一个:无
上一个: 2026年前三季度户外投放2022亿,二级市场增长17%
 相关新闻